AI眼镜由发展元年走向快速起量阶段
伴随着国内外AI眼镜的发布,2025年成为公认的AI眼镜发展元年。
但事实上,早在2024年,AI眼镜便持续爆量。
2024年全球AI眼镜销量增至152万副,同比增长超5倍。
2025年三季度,我国消费级AI/AR市场蓬勃发展,市场销量同比激增186%。
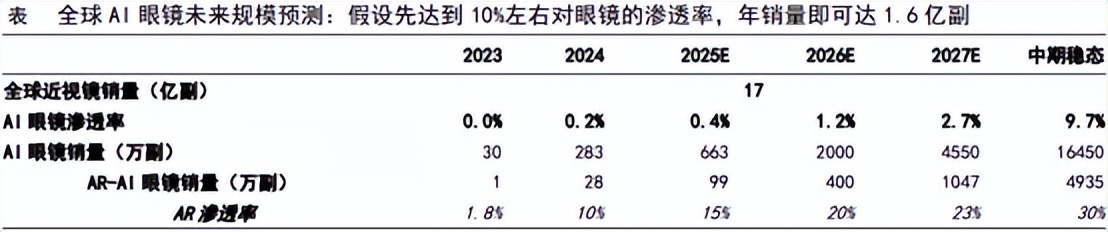
国信证券测算,假设未来五年AI眼镜对近视镜的渗透率提升至10%,其对应销量可达到约1.6亿副。
02产业全景图
03上游产业链
03-1计算、感知部件
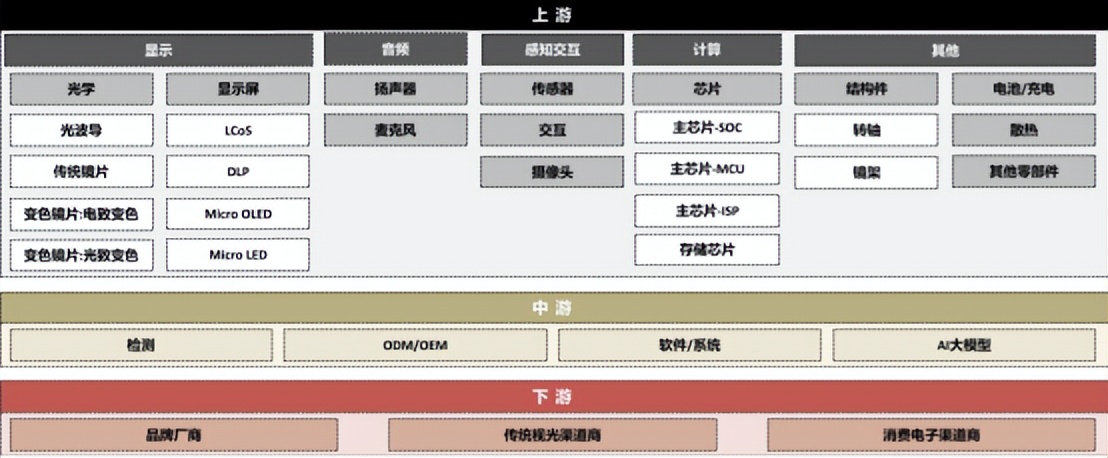
首先,决定AI眼镜功能是否强大的核心部件,往往离不开芯片这个“大脑”。
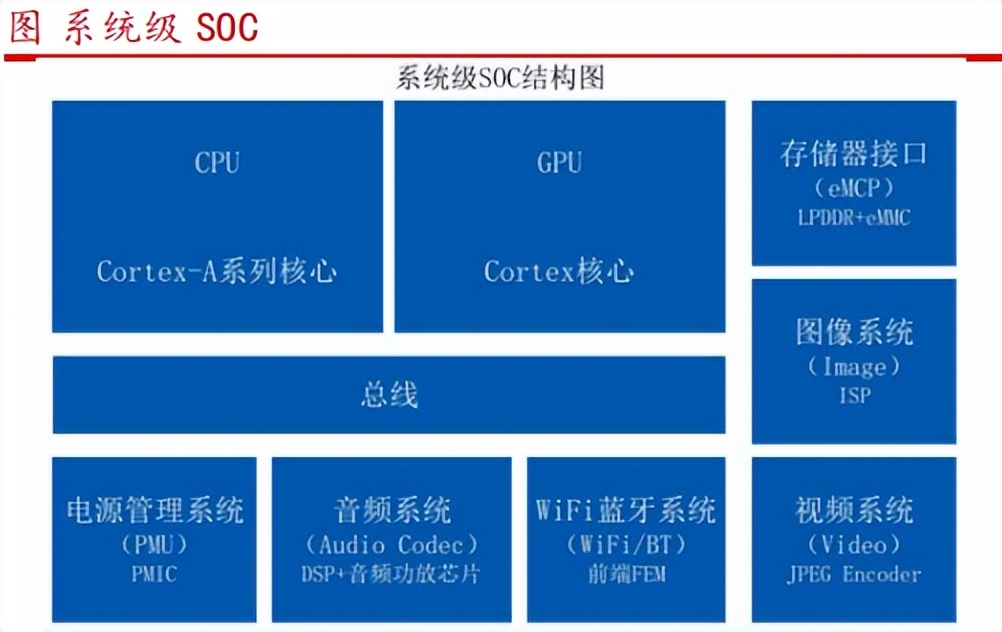
其中,SOC系统级集成芯片是我们最常见的AI眼镜主控芯片,比如夸克AI眼镜S1采用的高通AR1旗舰芯片加恒玄BES2800芯片的双芯设计,两个芯片都属于SOC芯片。
SOC芯片的意思是将多类芯片模块集成在一起,包括CPU、GPU、ISP(图像系统)、DSP(音频系统)、蓝牙系统等,以适配AI眼镜的各类功能和轻量化设计,同时具备高性能、功能丰富等优势。
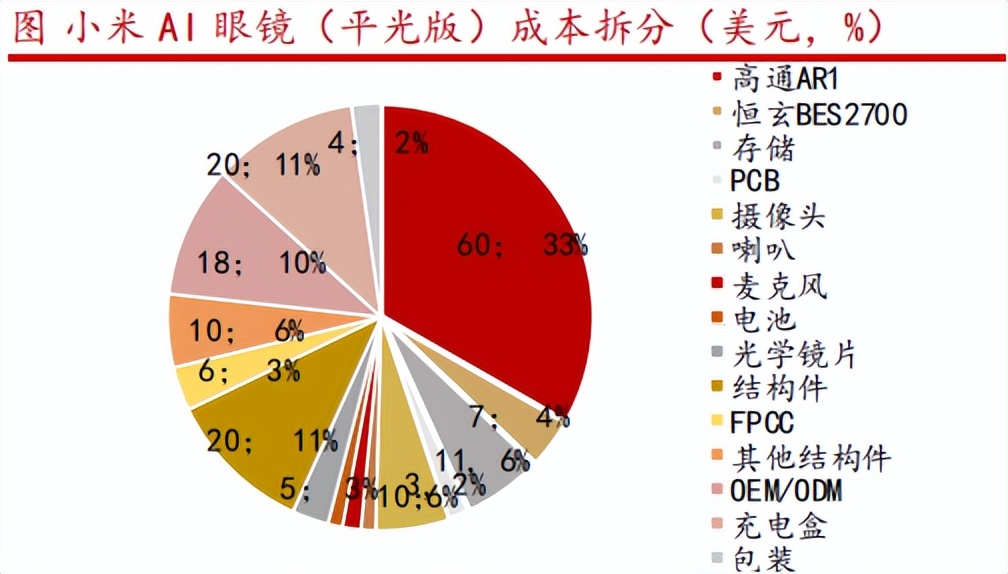
以小米AI眼镜为例,其成本占比最高的两项便是SOC芯片,合计占比达到了约37%。
另外,MCU芯片因为专注于音频处理等低功耗场景,也常应用于AI眼镜中,只不过仅MCU芯片还不够,因此也需要集成其他类功能模块,整体算力或成本考量上不及SOC方案。
再者,除了主控芯片,AI眼镜还需要存储器/存储芯片,以实现存储功能,其在小米AI眼镜中的成本占比为6%(上图)。当然,存储芯片也可以集成在SOC芯片中。
而和芯片功能实现密切相关的还涉及图像传感器、摄像头、陀螺仪等感知部件,用来实现AI眼镜的成像、定位、翻译等功能。
其中,图像传感器往往构成摄像头的核心部件,二者以像素、分辨率等指标或性能为核心关注点,合计在AI眼镜中的成本占比大约为6%。
03-2光学显示系统
另外,对于AI眼镜“制胜”比较关键的还有一个部件,即光学显示系统。
在一部AR眼镜中,光学显示部件成本占比甚至比芯片还高(约43%)。
AR眼镜指的是带显示屏的智能眼镜,和仅带摄像头的AI智能眼镜有所区别。
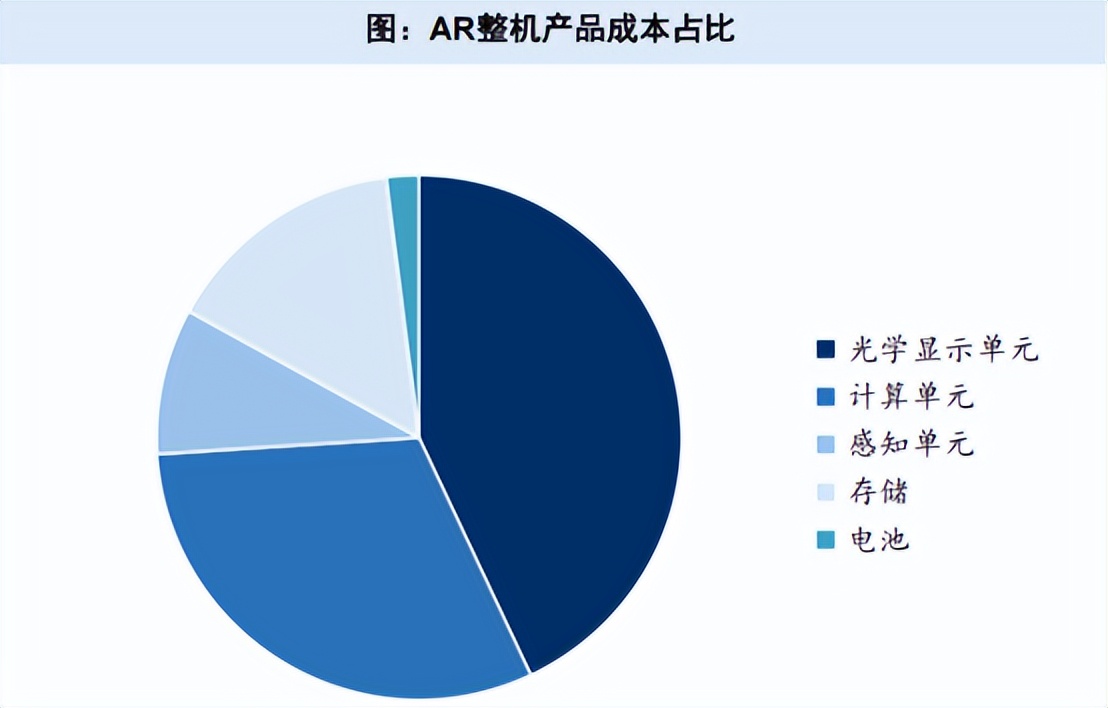
具体来说,光学显示系统可以分为“微显示方案+光学方案”两部分。
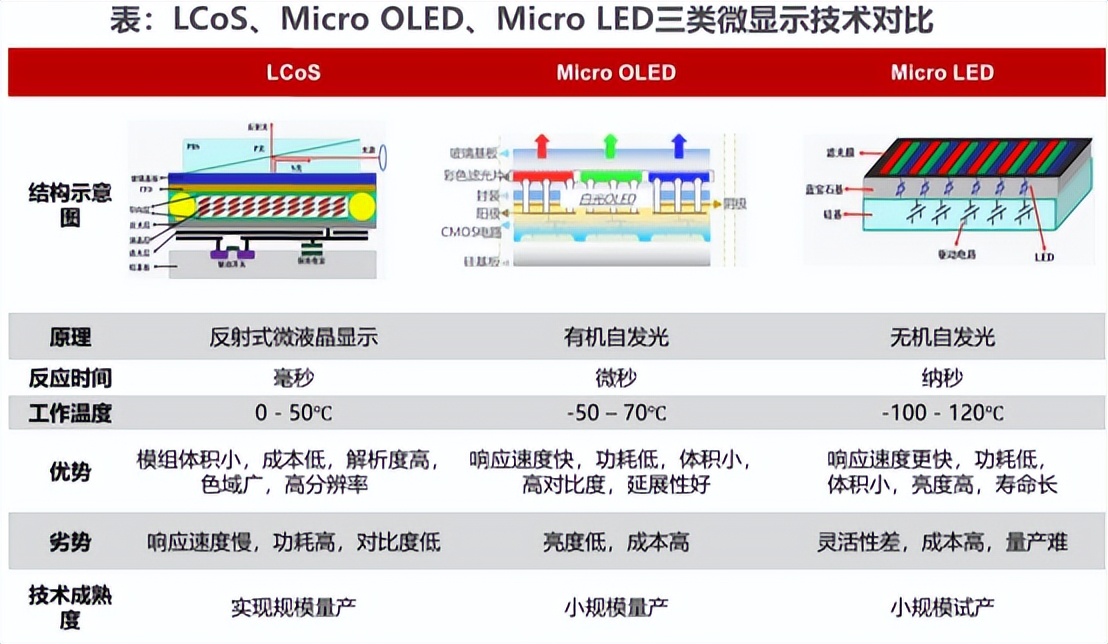
一方面,微显示方案代表产品有LCOS、DLP、Micro OLED和Micro LED等。
其中DLP为数字微镜列阵显示技术,LCOS为硅基液晶投影显示(基于LCD的反射式投影技术),当前二者量产较为成熟,尤其是LCOS有利于降低AR眼镜成本。
而与其他方案对比,Micro LED具有系统简单、高效率、色彩还原度、对比度等优点,有望成为未来AR眼镜的主流。
Micro LED由微型发光二极管(LED)组成,与Micro OLED的区别是用无机材料替代了易氧化的有机材料,因此拥有更高的亮度与更长的使用寿命。
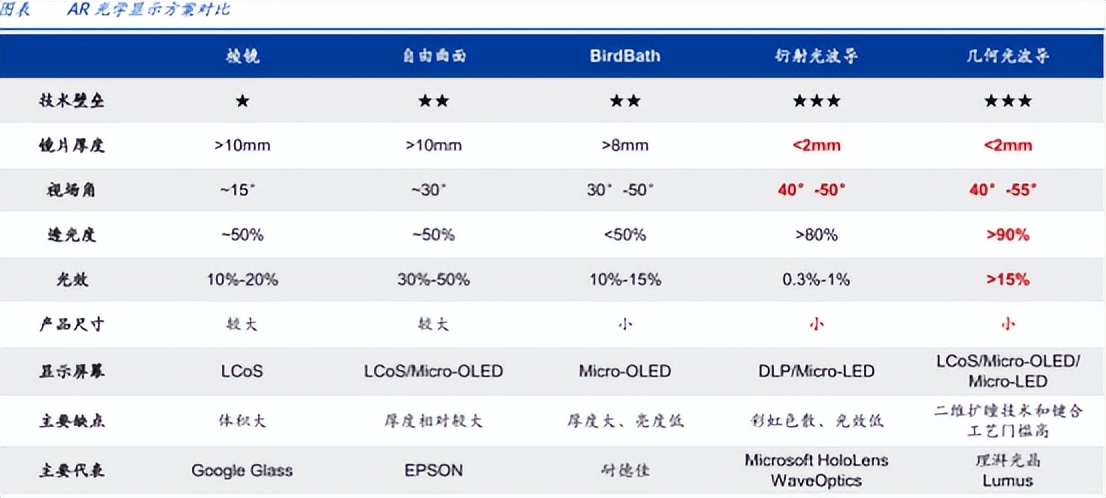
另一方面,光学方案和微显示方案结合可以发挥1+1>2的效果,光学方案主要包括自由曲面、BirdBath、棱镜、离轴光学、光波导等。
其中前两者相对成熟,普及率较高,棱镜和离轴光学属于过渡方案。
而光波导方案有望成为AR眼镜未来主流光学方案,其与Micro LED技术适配,具备轻薄和高视场角优势,成像质量较高。
因此AR行业玩家正加快朝着光波导方案量产努力。
03-3结构件、电池、音频系统等
结构件、电池、麦克风、喇叭等部件在AI眼镜中的成本占比大约为15%,尤其是结构件承担着支撑、固定和保护核心组件的功能,同时兼顾轻量化、耐用性和美观设计,成本占比在其他部件中是最高的。
AI眼镜作为穿戴设备,要求结构件和电池在严格控制重量和体积的前提下提供足够的续航时间,对结构件轻量化和电池能量密度有强烈需求。
03-4相关标的
恒玄科技:全球智能音频SoC芯片领先供应商,目前已导入多个智能眼镜项目中,同时新品预计2026年上半年送样。
北京君正:综合性芯片设计企业,布局了穿戴式ISP(图像系统部件)市场,已供应加南科技AI眼镜公司。
水晶光电:国内光学光电子产业领跑者,掌握衍射光波导、反射式光波导等多条技术路径。
芯瑞达:致力于新型显示产品的全产业链开发,在AI+AR眼镜领域积极推进MicroLED微显示全彩化技术与核心光机攻关。
蓝思科技:智能终端全产业链精密制造领先企业,在与Rokid合作的智能眼镜中,蓝思科技凭借卓越轻量化材料工艺,将眼镜重量精准控制在4克,趋近普通眼镜重量水平。
德赛电池:全球中小型移动电源领域的领导厂商之一,目前有为AR眼镜设备提供电池相关产品。
04中游产业链
04-1AI眼镜集成
接下来我们具体看一下AI眼镜的集成制造。
当前,AI眼镜行业参与者众多,既有华为、阿里等互联网和手机大厂,也有雷鸟、Xreal等创新型企业,甚至包括闪极、中国电信等跨界企业和歌尔、立讯精密等ODM/OEM厂商。
就像传统镜片行业一样,AI眼镜市场同样空间高但格局分散,而且有着更高的技术和客户壁垒。
但在市场发展早期阶段,大家站在不同起跑线上,有关企业可以占据先发优势。
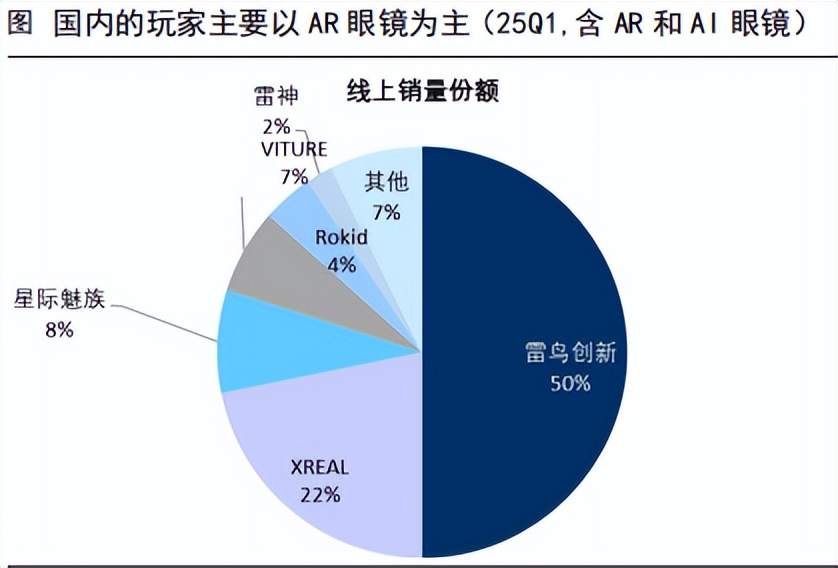
2025年一季度,从国内市场来看,两家创新型企业占据了大部分的市场份额。
像小米、阿里等主打AI眼镜今年才陆续上市,互联网大厂或汽车大厂有望凭借品牌优势等占据一定市场份额,但谁能笑到最后,最终还是比拼产品力。
另外值得一提的是,除上游核心部件外,AI算法模型、多模态人机交互系统等软件开发能力,也是AI眼镜厂商的一大核心竞争要素。
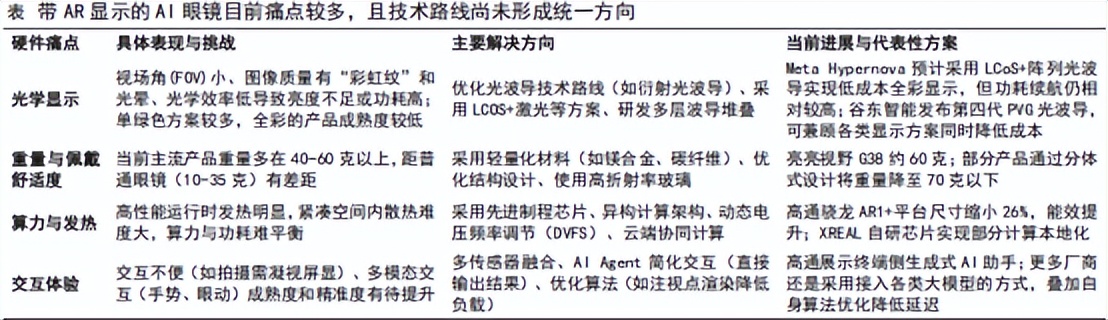
硬件产品后续将朝着提性能、降成本、和个性化三大方向迭代。
软件则在交互和服务方面还要加强,包括多模态输入能力,信息处理能力和各垂类模型的计算、响应速度,AR渲染能力等。
04-2相关标的
歌尔股份:一流的声学整体解决方案提供商,据悉为Meta、索尼等代工。
立讯精密:消费电子精密制造龙头,据悉为谷歌Project Aura、星纪魅族代工。
博士眼镜:国内眼镜连锁零售龙头,目前已与星纪魅族、雷鸟创新、XREAL、李未可、小米mijia等智能眼镜品牌达成业务合作。
05下游产业链
最后落脚到AI眼镜应用领域,我们可以从两个角度去理解。
一个是AI眼镜有望成为大模型智能体应用得以落地的最佳消费电子形态,一个AI眼镜本身也可以理解为更高阶形态的墨镜或近视镜。
AI眼镜被认为有望成为下一个消费电子大品类。
其中除了音频、拍摄、屏显、交互等功能作为基础卖点外,AI+近视矫正也是非常直接的刚需。
目前AI显示+近视镜主要通过贴合/结合方案实现。
而前面我们说到若AI眼镜对普通眼镜的渗透率能达到10%,就能产生1.6亿副的市场空间。当然如果不考虑近视场景,仅用在出行、娱乐、学习、办公等场景,其市场空间也有望达到千亿元级别。
东方财富证券估计,2026年AI眼镜全球销量将突破1000万副(2024-2026年市场空间达6.6倍),2029年全球市场规模突破1000亿元。
中国电子视像行业协会
兰森展览(上海)有限公司
021-6764 1180
2573929581@qq.com